Vitrine cassée, magasin pillé, voiture brûlée : comment être indemnisé ?
Publié le
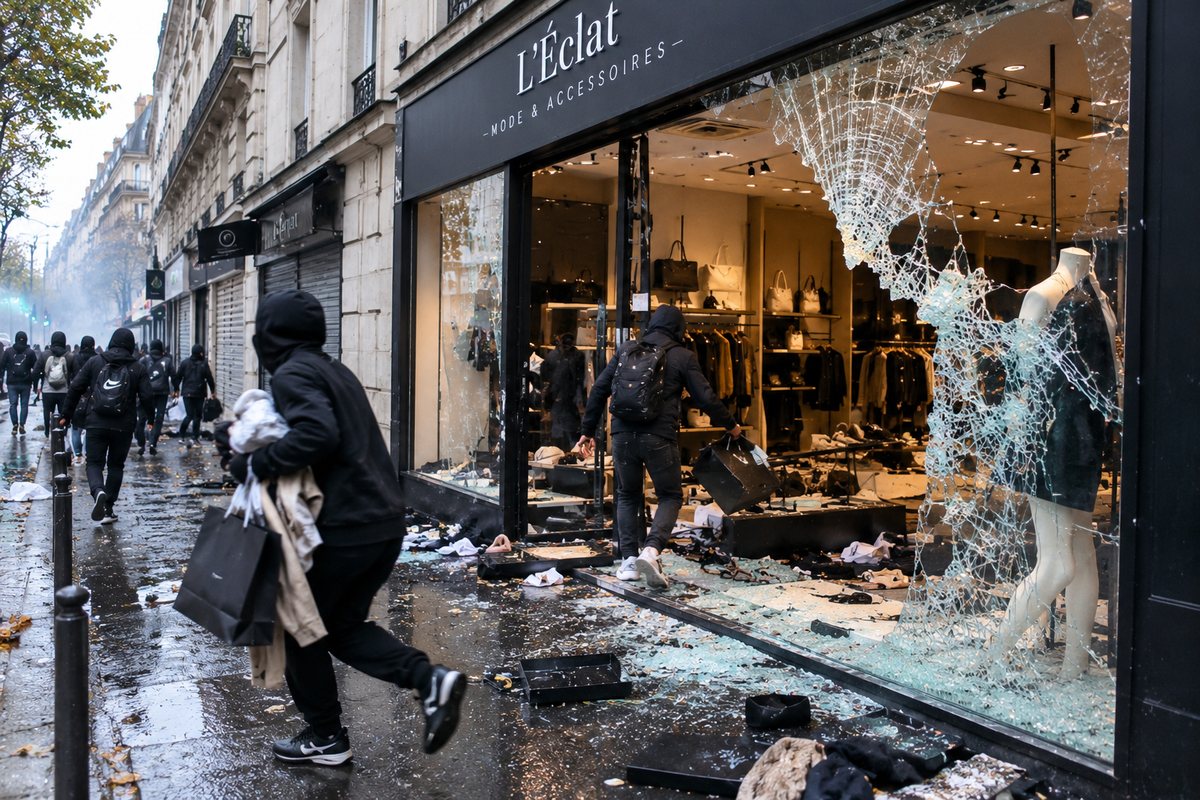
Image générée par IA.
Quand des biens sont endommagés en marge d’une manifestation, trois recours existent : votre assurance d’abord ; l’État ensuite, responsable des dégâts commis par un attroupement ou un rassemblement, pour ce que l’assurance ne paie pas ; enfin, sous conditions de ressources, la commission d’indemnisation des victimes d’infractions (CIVI). Deux démarches ne peuvent pas attendre : porter plainte et déclarer le sinistre à votre assureur, dans un délai de quelques jours.
Le samedi 17 octobre 2026, une journée nationale de mobilisation contre la vie chère a réuni 550 000 manifestants en France selon le ministère de l’Intérieur, 800 000 selon les organisateurs. Dans plusieurs villes, des magasins ont été pillés, des voitures incendiées, des mairies saccagées ou incendiées.
Dans son bilan du 18 octobre, le ministère de l’Intérieur a compté 2 397 interpellations ; la Fédération du commerce et de la distribution estime que 1 500 commerçants ont été directement touchés. La journée, département par département et avec ses sources, est sur notre page du 17 octobre.
Les recours décrits ici ne sont pas propres à cette journée : ils valent pour des dégâts commis en marge de toute manifestation.
En bref
| Situation | Première démarche | Autres recours possibles | Délai à retenir |
|---|---|---|---|
| Commerce pillé, vitrine brisée | Déclarer le sinistre à l’assureur | L’État, sous conditions, pour ce que l’assurance ne paie pas | Déclaration : 2 jours ouvrés au minimum pour un vol, 5 pour les autres dégâts |
| Voiture incendiée | Vérifier la garantie incendie | La CIVI (sous conditions de ressources) ou l’État, selon la situation | CIVI : 3 ans |
| Voiture ou logement dégradé, sans incendie | Vérifier les garanties du contrat | L’État, sous conditions ; la CIVI dans des cas plus rares | État : jusqu’au 31 décembre 2030 pour des faits de 2026 |
| Commerce fermé après des dégâts | Vérifier la garantie pertes d’exploitation | Activité partielle, délais de paiement (Urssaf, impôts) | Activité partielle : demande dans les 30 jours |
Que faire dans les premiers jours ?
- Photographiez avant de nettoyer ou de réparerVues d’ensemble et détails, avec la date et l’heure. Faites la liste des biens volés ou abîmés et retrouvez les factures, les bons de garantie ou des photos antérieures.
- Sécurisez les lieux si nécessairePlanches, serrure, rideau : gardez les factures. En dehors de ces mesures d’urgence, ne lancez pas de grosses réparations avant l’accord de l’assureur.
- Portez plainteSi l’auteur est inconnu et qu’il s’agit d’un vol ou d’une dégradation, la plainte peut se faire en ligne sur le site officiel Ma Sécurité, avec FranceConnect ; un policier ou un gendarme peut ensuite vous recontacter. Sinon, au commissariat ou à la gendarmerie, qui sont tenus d’enregistrer votre plainte. L’assureur la demande, et elle est indispensable pour saisir la CIVI.
- Déclarez le sinistre à votre assureurDans le délai prévu par votre contrat. Ce délai ne peut pas être inférieur à cinq jours ouvrés, ni à deux jours ouvrés pour un vol (code des assurances, article L113-2). Un retard n’est pas forcément fatal : l’assureur ne peut refuser de payer pour déclaration tardive que s’il prouve que ce retard lui a causé un préjudice (même article).
- Notez les faits tant qu’ils sont fraisL’heure, la rue, le passage ou non d’un cortège, le nombre approximatif de personnes, les coordonnées des témoins. Remettez les images de vos caméras aux enquêteurs plutôt que de les publier sur les réseaux sociaux.
Décrivez les faits, sans les qualifier. Écrivez « vers 18 h, au passage du cortège, une cinquantaine de personnes ont brisé la vitrine et emporté de la marchandise » plutôt que « des émeutiers » ou « une bande organisée ».
Ces mots ont un sens juridique précis, et c’est à l’assureur, à l’administration ou au juge de les retenir ou non. Les mêmes faits comptent pour l’assurance comme pour la responsabilité de l’État (voir plus bas).
Mon assurance va-t-elle payer ?
Cela dépend de votre contrat. Par défaut, l’assureur ne couvre pas les dommages causés par des émeutes ou des mouvements populaires, sauf si le contrat les prévoit (code des assurances, article L121-8).
La plupart des contrats multirisques des commerces et des immeubles incluent cependant une garantie « émeutes et mouvements populaires », selon la fédération France Assureurs.
Si votre contrat ne la prévoit pas, c’est à l’assureur de prouver que le dommage vient d’une émeute ou d’un mouvement populaire pour refuser de payer (même article).
Ce qu’il faut regarder dans votre contrat :
- Commerce ou immeuble : la garantie « émeutes et mouvements populaires », et les garanties vol, bris de glace et incendie. La garantie « pertes d’exploitation », facultative, compense la marge perdue pendant une fermeture causée par un dommage couvert.
- Logement : les garanties vandalisme, bris de glace, vol et incendie de votre assurance habitation.
- Voiture : un incendie est couvert par la garantie incendie ; une dégradation sans incendie, par une garantie « dommages tous accidents » (formule « tous risques »), selon ses conditions. Avec une assurance « au tiers » seule, les dégâts à votre propre voiture ne sont pas pris en charge.
La loi de finances pour 2026 prévoit que les contrats qui assurent des biens contre l’incendie ou d’autres dommages, et les dommages aux véhicules, couvriront aussi les émeutes.
Ce régime n’est pas encore en vigueur : il attend un décret, qui ne peut être pris qu’après l’accord de la Commission européenne (code des assurances, article L12-11-1).
Même bien assuré, une partie reste souvent à votre charge : la franchise, la vétusté (la décote liée à l’âge du bien) et ce que le contrat ne couvre pas. Cette part peut être réclamée à l’État (voir ci-dessous).
En cas de désaccord, adressez d’abord une réclamation écrite à votre assureur. Un particulier peut ensuite saisir gratuitement la Médiation de l’assurance. Pour agir en justice contre votre assureur, le délai est en principe de deux ans (code des assurances, article L114-1).
L’État peut-il m’indemniser ?
Oui, dans certains cas. « L’État est civilement responsable des dégâts et dommages résultant des crimes et délits commis, à force ouverte ou par violence, par des attroupements ou rassemblements armés ou non armés, soit contre les personnes, soit contre les biens » (code de la sécurité intérieure, article L211-10).
Il n’y a pas besoin de prouver une faute de la police. Ce recours est ouvert aux particuliers, aux commerçants, aux entreprises et aux collectivités, sans condition de ressources.
Les conditions, telles que les juges les appliquent :
- les dégâts doivent avoir été commis par des personnes qui faisaient partie d’un attroupement ou d’un rassemblement, pendant celui-ci ou dans son prolongement direct ;
- il doit s’agir d’un crime ou d’un délit (vol, destruction, dégradation) ; une dégradation qui ne cause qu’un dommage léger est une contravention, et n’est pas couverte (les tags font exception : ils restent un délit) ;
- l’État n’est pas responsable des dégâts commis par un groupe organisé dans le seul but de commettre des infractions, sans lien avec la manifestation. Les juges examinent chaque situation : le Conseil d’État a récemment refusé l’indemnisation dans des cas de ce type, alors que d’autres juridictions l’ont accordée quand les dégâts avaient eu lieu pendant ou juste après le passage d’une manifestation.
C’est pour cela que l’heure, le lieu et le lien avec le cortège, notés dès le premier jour, comptent autant.
Si votre assureur vous a déjà indemnisé, c’est lui qui se retourne contre l’État pour ce qu’il vous a versé (code des assurances, article L121-12). Vous pouvez réclamer à l’État le reste : franchise, vétusté, pertes non couvertes.
Les pertes subies seulement parce que le quartier était bloqué, sans dégât chez vous, sont en revanche rarement indemnisées sur ce fondement.
La démarche, en trois temps :
- Une demande écrite au préfetAu préfet du département où les dégâts ont eu lieu (à Paris, le préfet de police), de préférence par lettre recommandée avec accusé de réception. Indiquez le montant demandé et joignez la plainte, les photos, les factures (les juges se contentent rarement de devis) et, le cas échéant, ce que l’assureur a payé ou refusé. Cette demande préalable est obligatoire avant d’aller au tribunal (code de justice administrative, article R421-1).
- Sans réponse au bout de deux moisLa demande est considérée comme rejetée (code des relations entre le public et l’administration, article L231-4).
- Vous pouvez alors saisir le tribunal administratifCelui du lieu des dégâts. Pour une demande d’argent, un avocat est en principe obligatoire devant ce tribunal (code de justice administrative, article R431-2).
Le délai : quatre ans à partir du 1er janvier qui suit les faits, soit jusqu’au 31 décembre 2030 pour des dégâts commis en 2026 (loi n° 68-1250 du 31 décembre 1968, article 1). N’attendez pas pour autant : les preuves se rassemblent mieux tout de suite.
Ma voiture a été incendiée : quelles solutions ?
- Avec une garantie incendie : votre assureur indemnise, selon votre contrat. Vérifiez que le contrat n’exclut pas les émeutes ; s’il refuse, l’assureur doit prouver que l’incendie en vient, et la CIVI ou l’État restent possibles (code des assurances, article L121-8).
- Sans garantie incendie : vous pouvez saisir la CIVI, installée au tribunal judiciaire (en principe celui de votre domicile). Conditions : un incendie volontaire, un véhicule assuré et un contrôle technique à jour au moment des faits, aucune autre indemnisation possible, et des ressources ne dépassant pas 29 149,50 € pour une personne seule (plafond 2026, plus élevé avec des personnes à charge). L’indemnisation peut atteindre 4 857 €. Délai : trois ans après les faits (code de procédure pénale, articles 706-5 et 706-14-1 ; service-public.gouv.fr). Le formulaire existe en ligne et sur papier.
- Si l’incendie a eu lieu pendant ou dans le prolongement d’un rassemblement, la demande à l’État décrite plus haut est aussi possible, sans condition de ressources.
Pour une voiture ou un autre bien dégradé sans incendie, la CIVI n’intervient que dans des cas plus étroits : une situation matérielle ou psychologique grave, aucune autre indemnisation possible et des ressources inférieures à 19 433 € pour une personne seule (2026).
Plafond : 4 857 € (code de procédure pénale, article 706-14).
Si vous avez été blessé, la CIVI peut aussi indemniser les dommages corporels, selon d’autres règles (service-public.gouv.fr). Pour un mineur blessé, lire « Enfant blessé en manifestation : que faire ? ».
Commerçants : quelles aides pour tenir le coup ?
En plus de l’assurance et de la demande à l’État :
- Activité partielle : un sinistre fait partie des motifs qui permettent de placer des salariés en activité partielle. La demande se fait en ligne, dans les 30 jours qui suivent la mise en activité partielle (entreprendre.service-public.gouv.fr).
- Cotisations sociales : l’Urssaf permet de demander un délai de paiement.
- Impôts : le service des impôts des entreprises peut accorder un plan de règlement, jusqu’à deux ans, en cas de difficultés passagères et imprévisibles. Ce n’est pas automatique : la demande, écrite ou orale, propose un échéancier précis (impots.gouv.fr).
- Un précédent : après les violences urbaines de l’été 2023, la fédération France Assureurs avait demandé aux assureurs de porter le délai de déclaration à 30 jours, au lieu de cinq, et l’Urssaf avait ouvert une aide exceptionnelle aux travailleurs indépendants touchés. Ces mesures ne s’appliquent pas d’elles-mêmes aujourd’hui : il faudrait une nouvelle annonce officielle.
Et si les auteurs sont identifiés ?
S’ils sont poursuivis, vous pouvez vous constituer partie civile pour demander des dommages et intérêts.
Si la personne condamnée ne paie pas dans les deux mois, un particulier peut saisir le Service d’aide au recouvrement des victimes d’infractions (Sarvi), à partir du troisième mois et au plus tard un an après la condamnation définitive.
Le Sarvi verse la totalité jusqu’à 1 000 €, et au-delà 30 % de la somme (entre 1 000 € et 3 000 €), puis se fait rembourser par la personne condamnée.
Ce que risquent les participants à une manifestation interdite ou non déclarée : lire « Manifestation interdite ou non déclarée : que risque-t-on ? ».
Qu’a annoncé le gouvernement après le 17 octobre ?
Au 18 octobre, à 21 h (heure de Paris) :
- Annoncé : dans son allocution du 18 octobre au soir, le président de la République, Emmanuel Macron, a déclaré que les commerçants touchés « ne seront pas laissés seuls face à ces difficultés » et que « le gouvernement leur apportera des réponses ». Le Premier ministre, Sébastien Lecornu, réunit le lundi 19 octobre à 10 h une cellule interministérielle de crise sur trois volets : « économie-commerce », « assurance » et « suivi judiciaire ». Le ministre chargé du Commerce, Serge Papin, avait écrit aux commerçants touchés : « nous sommes mobilisés à Bercy pour vous aider ». Aucun montant, aucune condition ni aucune démarche n’ont encore été précisés.
- En discussion : « Ceux qui ont détruit doivent payer, ceux qui ont pillé doivent rembourser », a dit Emmanuel Macron. Le projet de loi dit « casseurs-payeurs », présenté en Conseil des ministres le 16 septembre, doit être examiné au Sénat à partir du 27 octobre. Il vise à faciliter le remboursement des dégâts par leurs auteurs. Il n’est pas adopté.
- Ouvert aux victimes aujourd’hui : aucun dispositif nouveau. Les recours décrits dans cet article (assurance, État, CIVI, activité partielle, délais de paiement) existent déjà et peuvent être engagés dès maintenant.
Les journées de mobilisation annoncées, avec leurs sources, sont sur la carte du jour.
Cet article résume les textes officiels et ne remplace ni la lecture de votre contrat ni un conseil juridique. Pour une situation précise, rapprochez-vous de votre assureur ou d’un avocat.
À lire aussi
 Mes droits · LycéesManifestation interdite ou non déclarée : que risque-t-on ?16 octobre 2026Lire l’article →Image générée par IA
 Mes droits · LycéesEnfant blessé en manifestation : que faire ? Plainte, IGPN10 octobre 2026Lire l’article →Photo : A.BourgeoisP, CC BY 4.0
 Mes droits · LycéesGarde à vue d’un mineur : durée, avocat, droits des parents9 octobre 2026Lire l’article →Photo : S. DÉNIEL, CC BY-SA 4.0
Sources
Vérifié le 18 octobre 2026 sur Légifrance, service-public.gouv.fr et conseil-etat.fr :
- Code de la sécurité intérieure sur Légifrance : article L211-10 (responsabilité de l’État).
- Code des assurances sur Légifrance : article L113-2 (délais de déclaration), article L114-1 (deux ans pour agir), article L121-8 (émeutes et mouvements populaires), article L121-12 (recours de l’assureur), article L12-11-1 (assurance des émeutes, pas encore en vigueur).
- Code de procédure pénale sur Légifrance : article 706-5 (trois ans pour saisir la CIVI), article 706-14 (biens dégradés ou volés), article 706-14-1 (véhicule incendié).
- Code pénal sur Légifrance : article 322-1 (dégradation, tags) et article R635-1 (dommage léger).
- Code de justice administrative sur Légifrance : article R421-1 (demande préalable) et article R431-2 (avocat). Code des relations entre le public et l’administration : article L231-4 (silence de deux mois).
- Loi n° 68-1250 du 31 décembre 1968 sur Légifrance : article 1 (quatre ans pour demander à l’État).
- Conseil d’État : décisions du 6 février 2026, n° 494653, et du 18 mars 2026, n° 496675 et n° 496688 (pillages par des groupes formés pour les commettre).
- Service-public.gouv.fr : indemnisation par la CIVI (fiche F2313, vérifiée le 14 août 2026), Sarvi (fiche F1744, vérifiée le 18 novembre 2024), vol, déclaration à l’assureur (fiche F2028, vérifiée le 10 septembre 2025) ; entreprendre.service-public.gouv.fr : activité partielle (fiche F23503, vérifiée le 13 août 2026).
- Ministère de l’Intérieur, Ma Sécurité : la plainte en ligne, site officiel et gratuit.
- Urssaf : les délais de paiement ; impots.gouv.fr : délais de paiement des professionnels.
- Médiation de l’assurance : la charte du Médiateur (consommateurs, gratuit, après une réclamation écrite). France Assureurs : l’indemnisation des dégâts provoqués par des violences urbaines (3 juin 2025).
- Ministère de l’Économie : « Commerces dégradés : les mesures destinées aux professionnels impactés » (juillet 2023 : délai de 30 jours, aide de l’Urssaf).
- La journée du 17 octobre : Europe 1, bilan consolidé du ministère de l’Intérieur et chiffre des organisateurs (18 octobre 2026, 19 h 47) ; franceinfo : 1 500 commerçants directement touchés, selon la Fédération du commerce et de la distribution (18 octobre 2026).
- Sénat : projet de loi n° 952 sur la réparation des dommages résultant de dégradations commises dans l’espace public ; franceinfo : examen au Sénat à partir du 27 octobre (17 octobre 2026) et message du ministre du Commerce aux commerçants (18 octobre 2026) ; ICI : allocution du président de la République (18 octobre 2026) ; LCP : cellule interministérielle de crise du 19 octobre (18 octobre 2026).
Une erreur ou un texte qui a changé ? Écrivez à contact@mavigilance.fr.
Et près de chez vous aujourd’hui ?
Blocages, mesures et dates annoncées : cherchez votre commune ou le lycée de votre enfant sur la carte du jour.
Voir la carte du jour →